
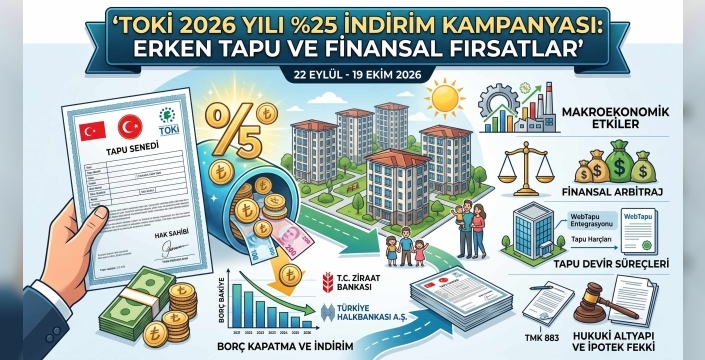
TOKİ 2026 Yılı %25 İndirim Kampanyası: Makroekonomik Etkiler, Finansal Arbitraj, Tapu Devir Süreçleri ve Hukuki Altyapı Analizi
Makroekonomik Çerçeve ve Toplu Konut İdaresi Stratejileri
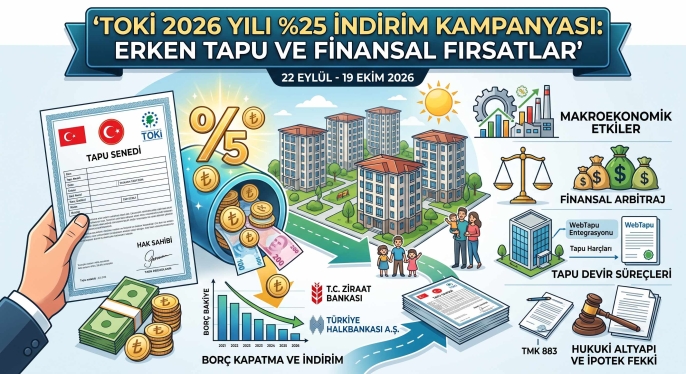
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı Toplu Konut İdaresi Başkanlığı (TOKİ), Türkiye genelinde dar ve orta gelir grubundaki vatandaşların barınma ihtiyacını karşılamak amacıyla yürüttüğü devasa projelerin finansman döngüsünü sürdürülebilir kılmak adına periyodik olarak borç kapatma kampanyaları düzenlemektedir. 2026 yılının son çeyreğine girerken duyurulan yeni %25 indirim kampanyası, makroekonomik likidite yönetimi, enflasyonist ortamda borçluluk yapısının yeniden yapılandırılması ve kamu finansmanına hızlı nakit akışı sağlanması açısından kritik bir stratejik hamle olarak öne çıkmaktadır. Uygulamaya konulan bu kampanya, geri ödemeleri devam eden konut ve iş yeri alıcılarına, mevcut borç bakiyelerini defaten veya kısmi olarak kapatmaları durumunda önemli bir finansal iskonto avantajı sunmaktadır.

Kampanya, borçluların erken tapu sahibi olmalarını sağlarken, idarenin yeni sosyal konut projeleri için ihtiyaç duyduğu sıcak para girişini de ivmelendirmektedir. Belirlenen takvime göre 22 Eylül 2026 tarihinde başlayacak olan bu kampanya, yaklaşık 228.000 konut ve iş yeri alıcısını doğrudan ilgilendirmekte olup, toplamda 340 milyar TL tutarındaki bir gayrimenkul satış hacmini kapsamaktadır. Bu devasa hacim, kampanyanın bireysel hanehalkı bilançolarını, bankacılık sektörünün kredi hacmini, mevduat akışlarını ve tapu müdürlüklerinin operasyonel işlem kapasitesini derinden etkileyeceğini göstermektedir. Mevcut ekonomik konjonktürde, periyodik olarak memur maaş katsayısına veya enflasyon endekslerine bağlanan TOKİ taksit artışları, hak sahipleri üzerinde zamanla katlanan bir yük oluşturabilmektedir. Bu bağlamda idarenin sunduğu %25'lik indirim, borçlular için idari bir "riskten korunma (hedging)" enstrümanı işlevi görmektedir. Erken kapatma işlemleri sayesinde vatandaşlar, gelecekteki taksit artışlarına karşı kendilerini güvence altına alırken, mülkiyet haklarını (tapu) yasal olarak güvence altına alarak söz konusu gayrimenkulleri serbest piyasada devredebilme veya ekonomik bir teminat olarak kullanabilme özgürlüğüne kavuşmaktadırlar.
2026 Yılı Kampanya Şartları ve İdari Uygunluk Kriterleri
TOKİ'nin 2026 yılı sonbahar dönemi indirim kampanyası, hak sahipliği, sözleşme vadesi ve ödeme düzeni gibi net idari kurallara bağlanmıştır. Kampanyanın uygulanabilirlik sınırları, uzun vadeli ve istikrarlı yatırımcıları desteklemek ve idare sisteminde belirli bir olgunluğa erişmiş sözleşmeleri ödüllendirmek amacıyla tasarlanmıştır.
Başvuru Takvimi ve Kritik Süreç Yönetimi
Resmi duyurulara ve idari düzenlemelere göre, %25 indirim kampanyası başvuruları 22 Eylül 2026 tarihinde başlayıp 19 Ekim 2026 tarihinde mesai bitimiyle sona erecektir. İndirim avantajları yalnızca 19 Ekim 2026 tarihine kadar gerçekleştirilecek tam borç kapatma veya kısmi ödemeler için geçerlidir. Bu zaman çizelgesi, hak sahiplerinin finansman bulma, banka kredi süreçlerini yürütme ve tapu hazırlık adımlarını hızlı bir şekilde organize etmelerini gerektirmektedir. Yaklaşık 228 bin hak sahibinin bu bir aylık pencerede işlem yapma potansiyeli, aracı bankalar olan T.C. Ziraat Bankası ve Halkbank şubelerinde yoğun bir operasyonel aktivite yaratmaktadır.
Sözleşme Olgunlaşma Süresi (Seasoning) ve Vade Kısıtlamaları
Kampanyadan faydalanabilmek için temel şart, ilgili konut veya iş yerinin satış işlemlerinin ve geri ödeme taksitlerinin en geç 2025 yılı Haziran ayı sonuna kadar başlamış olmasıdır. Bu kuralın altında yatan idari rasyonalite, gayrimenkul finansmanında sıkça kullanılan "sözleşme olgunlaşma süresi" (seasoning) ilkesidir. Yeni satılan ve taksitleri henüz başlamış olan projeler, idarenin uzun vadeli finansal planlama döngüsünde erken bir aşamada yer aldıkları ve inşaat maliyetlerinin amortisman sürecinde oldukları için gelecek dönem kampanyaları kapsamında değerlendirilecektir.
Bir diğer önemli kural ise kalan taksit sayısına ilişkindir. Yüzde 25 indirim kampanyası, başvuru tarihi itibarıyla ödeme planında geriye kalan taksit sayısı 12 aydan fazla olan hak sahipleri için kurgulanmıştır. Vadesinin dolmasına bir yıldan az süre kalmış sözleşmeler yerine, rasyonel bir portföy yönetimi kararıyla daha uzun vadeli alacakların realize edilmesine öncelik verilmiştir.
Düzenli Ödeme Şartı ve İdarenin Tahsilat Stratejisi
Kampanyaya katılım için ön koşul, hak sahibinin idareye veya ilgili aracılara yönelik tüm ödemelerini eksiksiz yapmış olmasıdır. Başvuru tarihi itibarıyla, borç kapatma işleminin gerçekleştirileceği aya (Eylül veya Ekim 2026) ait güncel taksitlerin ödenmiş olması gerekmektedir. Ayrıca, hak sahibinin geçmiş döneme ait tüm taksitlerini ve ilgili gayrimenkule ait emlak vergisi ödemelerini tamamen güncel hale getirmiş olması istenmektedir. Bu kural, idarenin ödeme alışkanlığı güçlü olan (performing) kitlenin finansal katılımını sağlama stratejisinin bir yansımasıdır. İdare, düzenli performans gösteren sözleşmelerin likiditesini sisteme kazandırmayı hedeflemektedir.
Tam Kapatma ve Kısmi Ödeme Mekanizmalarının Finansal Arbitraj Analizi
2026 TOKİ indirim kampanyası, hak sahiplerine hanehalkı bütçelerinin elverdiği ölçüde iki farklı esnek tahsilat modeli sunmaktadır: Kalan borç bakiyesinin tamamının peşin ödenerek tasfiye edilmesi (Tam Kapatma) veya asgari belirli bir oranın peşin ödenmesiyle elde edilen indirim (Kısmi Ödeme).
Tam Kapatma (Defaten Ödeme) Senaryosunda Net İskonto Etkisi
Hak sahibinin kalan toplam borç bakiyesini tek seferde ödemesi durumunda, aracı banka sisteminde hesaplanan güncel borç bakiyesi üzerinden doğrudan %25 indirim uygulanmaktadır. Bu işlem, gelecekteki faiz, enflasyon farkı veya maaş endeksi artışlarının etkilerinden arındırılarak, borcu o anki net bugünkü değeri (Present Value) üzerinden sabitleyerek düşürür. Borcunu tamamen kapatan ve yasal yükümlülüklerini yerine getiren hak sahipleri tapularını doğrudan teslim alabilmektedir.
Finansal mekanizmayı net ortaya koyabilmek adına çeşitli borç seviyelerindeki getiri matrisi aşağıda sunulmuştur:
| Güncel Toplam Borç Bakiyesi | TOKİ Tarafından Uygulanan İndirim Oranı | Hak Sahibinin Kazandığı İndirim Tutarı | Tasfiye İçin Ödenecek Peşin Tutar (Tahsilat) | Efektif Getiri (İndirim / Ödenen Nakit) |
|---|---|---|---|---|
| 500.000 TL | %25 | 125.000 TL | 375.000 TL | %33,33 |
| 1.000.000 TL | %25 | 250.000 TL | 750.000 TL | %33,33 |
| 1.500.000 TL | %25 | 375.000 TL | 1.125.000 TL | %33,33 |
| 2.000.000 TL | %25 | 500.000 TL | 1.500.000 TL | %33,33 |
Tablodaki verilerden de anlaşılacağı üzere, borçlunun peşin yatırdığı nakit tutarı üzerinden elde ettiği anında getiri (indirim tutarı bölü ödenen tutar) efektif olarak %33,33 seviyesindedir. Örneğin 750.000 TL nakit yatırarak 250.000 TL ek değer (borç silinmesi) yaratılması, yüksek bir finansal avantaj anlamına gelmektedir. Bu durum, piyasadaki diğer getiri araçlarıyla (örneğin mevduat faizleri veya devlet tahvilleri) kıyaslandığında cazip bir arbitraj fırsatı sunar.
Kısmi Ödeme Mekanizması ve Likidite Optimizasyonu
TOKİ'nin kampanyayı geniş bir bütçe yelpazesine yayması, sosyal devlet politikasının ve geniş tabanlı tahsilat stratejisinin bir gereğidir. Kısmi ödeme yapmayı tercih eden alıcılar, borç bakiyesinin asgari yüzde 25'i ve üzerindeki tutarlarda yapacakları peşin ödeme üzerinden yine yüzde 25 indirimden faydalanabilmektedir. Bu mekanizma, her gelir grubunun oransal olarak bu avantajdan yararlanmasını sağlar.
Kısmi ödemenin finansal matematiği doğrusal bir sistemle işlemektedir. 1.000.000 TL borcu olan bir hak sahibi, asgari sınır olan toplam borcun %25'lik kısmına denk gelen tutarı yatırarak işlemi başlatabilir. Hak sahibinin idareye 500.000 TL kısmi ödeme yaptığını varsaydığımızda, bu ödemenin kampanya kapsamındaki karşılığı %25 ek avantaj ile brütleştirilir. Yatırılan 500.000 TL'lik peşin ödeme, idare sisteminde 625.000 TL'lik bir tasfiye sağlayarak, kalan borç 1.000.000 TL'den 375.000 TL'ye düşürülmektedir.
Aşağıdaki tablo, kısmi ödeme mekanizmasının borç bakiyesi üzerindeki avantajlı etkisini göstermektedir (Örnek: 1.000.000 TL Başlangıç Borcu):
| Yatırılan Kısmi Peşinat Tutarı | İdare Tarafından Sağlanan İndirim (Avantaj) | Sistemden Düşülen Toplam Borç Tutarı | Kalan Yeni Borç Bakiyesi |
|---|---|---|---|
| 250.000 TL (Asgari Şart) | 62.500 TL | 312.500 TL | 687.500 TL |
| 400.000 TL | 100.000 TL | 500.000 TL | 500.000 TL |
| 500.000 TL | 125.000 TL | 625.000 TL | 375.000 TL |
| 600.000 TL | 150.000 TL | 750.000 TL | 250.000 TL |
Kısmi ödeme yapan alıcılar, yatırdıkları tutar oranında borçlarını eritirken, takip eden aydan itibaren kalan anapara (örneğin 375.000 TL) üzerinden hesaplanacak daha düşük yeni aylık taksitleri ödemeye başlarlar.
TOKİ Taksit Endeksleme Dinamikleri ve Fırsat Maliyeti
Borç kapatma kampanyasının finansal rasyonalitesini ve hak sahiplerinin kampanyaya gösterdiği yoğun ilgiyi analiz edebilmek için, TOKİ'nin dönemsel taksit artış oranlarının çalışma prensibini incelemek faydalıdır. TOKİ sözleşmeleri genellikle altı ayda bir (Ocak ve Temmuz dönemlerinde) memur maaş artış katsayısına, Tüketici Fiyat Endeksine (TÜFE) veya Yurt İçi Üretici Fiyat Endeksine (Yİ-ÜFE) endeksli olarak güncellenmektedir.
2026 Yılı Taksit Güncelleme Oranları ve Bileşik Etki
2026 yılı Temmuz ayı itibarıyla TOKİ tarafından ilan edilen resmi taksit artış oranları, kampanyanın cazipliğini belirleyen en kritik temel unsurdur. İdarenin resmi duyurusuna göre, 1 Temmuz 2026 ile 31 Aralık 2026 tarihleri arasında uygulanacak artış oranları proje türüne göre değişiklik göstermektedir:
-
Yeni Dönem Projeleri (250 Bin Sosyal Konut ve Benzeri): Memur maaş artış oranına doğrudan endeksli olarak borç bakiyeleri ve taksit tutarları %15,57 oranında artırılmıştır.
-
Eski Projeler ve Arsa Satışları: 2001/2202 sayılı Bakanlar Kurulu Kararı ile mülga Emlak Bankası'ndan devredilen projeler ve çeşitli arsa satışlarında artış oranı; Memur Maaş Artışı (%15,57), TÜFE (%12,19) ve Yİ-ÜFE (%10,34) verilerinden en düşük olanı baz alınarak %10,34 olarak belirlenmiştir.
-
İdare Tarafından Açılan Konut Kredileri: İdare tarafından kooperatiflere, belediyelere veya sosyal yardımlaşma kurumlarına açılan konut kredisi geri ödemelerinde uygulanan artış oranı da %15,57 olarak saptanmıştır.
Her altı ayda bir uygulanan %15,57'lik bir artış oranı (basit yıllık ~%31,14, bileşik yıllık ~%33,56), uzun vadeli bir borçlanmada anaparanın ve aylık taksitlerin düzenli olarak güncellenmesini gerektirmektedir. Örnek olarak, aylık taksiti 10.000 TL olan bir borçlunun taksiti, %15,57'lik bir artışla 11.557 TL'ye yükselmektedir. Daha da önemlisi, bu oran kalan toplam borç bakiyesinin tamamına uygulanmaktadır. Yani 1.000.000 TL olan ana borç, ödenen altı aylık taksitlere rağmen dönem sonunda endeksleme nedeniyle 1.100.000 TL'nin üzerine çıkabilmektedir.
Bu endeksleme mekanizması göz önüne alındığında, hak sahibinin borcunu %25 indirimle peşin kapatması, bugünkü değer üzerinden %25 iskonto tasarrufu sağlamanın yanı sıra; gelecekteki dönemlerde anaparaya eklenecek olan endeksleme tutarlarından muaf kalarak belirgin bir mali avantaj elde etmesini sağlamaktadır.
Bankacılık Sektörü Entegrasyonu: Kredi Maliyetleri ve Tüketici Davranışı
Kampanya şartları uyarınca hak sahipleri, peşin ödeme için harici finansman kullanmayı tercih etmeleri durumunda Gayrimenkul Satış Sözleşmesi'ni imzalamış oldukları aracı kamu bankaları (T.C. Ziraat Bankası veya Türkiye Halk Bankası A.Ş.) üzerinden avantajlı oranlarla konut kredisi olanaklarından faydalanabilmektedir.
Kredi Faiz Oranları ve Marjinal Maliyet Analizi
Sözleşmenin yürütüldüğü aracı bankaların TOKİ borç kapatma işlemleri için sunduğu kredi koşulları, dönemsel piyasa faiz hadlerine göre şekillenmektedir. 2026 yılı Eylül ayındaki finansal koşullara göre Ziraat Bankası ve Halkbank tarafından uygulanan tahmini kredi faiz oranları şu şekildedir:
-
Konut Finansmanı İçin: 1 ila 120 ay arası vadelerde aylık bazda ortalama %2,89. (Bazı dönemsel alt kampanyalarla veya vade kısalığına göre bu oranların %2,70 ila %2,79 seviyelerine eriştiği gözlemlenmektedir).
-
İş Yeri Finansmanı İçin: 1 ila 120 ay arası vadelerde ticari nitelik taşıması sebebiyle aylık %3,25.
Bu faiz oranları üzerinden kredi kullanıldığında dikkat edilmesi gereken husus, banka kredisinin yaratacağı toplam finansman maliyeti ile TOKİ'nin altı aylık artış maliyetinin karşılaştırılmasıdır. Aylık %2,89 faiz oranına sahip bir konut kredisinin yıllık basit faizi yaklaşık %34,68, yıllık maliyet oranı (efektif faiz) ise tahsis ücreti, hayat sigortaları, DASK ve komisyonlar eklendiğinde yaklaşık %40'lar bandında gerçekleşmektedir. TOKİ'nin yıllık bileşik artış oranı (örneğin %33,56) banka kredisinin yıllık efektif maliyetine yakın seyrettiğinde, kredi çekerek borcu kapatmak enflasyona karşı korunaklı sabit taksitli bir borçlanma modeli sunduğu için rasyonel bir finansal hamledir. Üstelik elde edilen %25'lik anında indirim, kredi kullanımıyla doğacak faiz giderlerini büyük ölçüde dengelemektedir.
Kredi Kullanımında Oluşan Operasyonel ve Masraf Yükleri
TOKİ üzerinden konut kredisi kullanılacağı zaman nominal faiz maliyetinin yanı sıra bankacılık ürünlerine ait regülatif ek maliyetler de hesaba katılmalıdır:
| Masraf Kalemi | Tahsilat Oranı / Tutarı | Açıklama ve Yasal Dayanak |
|---|---|---|
| Kredi Tahsis Ücreti (Dosya Masrafı) | Kredi tutarının %0,50'si (Binde 5) |
500.000 TL kredi için 2.500 TL. Tüketici kredileri mevzuatına tabidir. |
| Gayrimenkul Ekspertiz Ücreti | Ortalama 9.000 TL - 20.000 TL |
SPK/TDUB onaylı şirketlerce yapılır. BSMV'den muaftır. |
| İpotek Tesis Ücreti | 3.600 TL (Maktu) |
Bankanın tapu üzerinde kuracağı rehin işlemi harcıdır. |
| Banka Komisyonu ve BSMV | Peşinatın %0,5'i ve üzerinden %5 BSMV |
Satış veya defaten ödeme sırasında bankaca uygulanan işlem bedelidir. |
Bütün bu masraf kalemleri birleştirildiğinde, borcunu kredi ile kapatacak olan hak sahiplerinin brüt indirim kazancının %3 ila %5'lik bir bölümü bankacılık işlem maliyetlerine aktarılmış olur. Bu sebeple, faiz oranları ve ek masraflar, tüketici davranışını özkaynak kullanımına doğru sevk etmektedir.
Tarihsel Tüketici Davranışı: "Kişisel Tasarruf ve Özkaynak" Eğilimi
2024 ve 2025 yıllarında TOKİ tarafından gerçekleştirilen indirim kampanyalarının istatistikleri, Türkiye'deki hak sahiplerinin finansman tercihleri hakkında son derece net makro veriler sunmaktadır. Geçmiş dönem (2024 sonbahar ve 2025) kampanyalarında elde edilen istatistiklere göre:
-
Bir dönem uygulanan kampanyadan toplam 22.871 kişi faydalanarak tapularını almıştır.
-
Farklı fazlarda 15.330 veya 22.187 kişinin yararlandığı dönemler incelendiğinde; kampanyaya katılan vatandaşların %96,08'i borçlarını tamamen kendi kişisel tasarruflarıyla (özkaynak) kapatmıştır.
Bu yüksek oran (%96), Türkiye'deki hanehalkı tasarruf alışkanlıklarını, alternatif birikimlerin gücünü, aile içi yardımlaşma ve esnek borçlanma mekanizmalarını açıkça göstermektedir. Aynı zamanda, banka maliyetlerinin yarattığı yönelim farklılığı çok net bir şekilde veriye yansımıştır. İndirimin cazibesi, hanehalkını alternatif yollarla likidite yaratmaya yöneltmiş, böylece kredi maliyetlerinden tasarruf edilmiştir. Tüketici dernekleri ve piyasa uzmanları da, TOKİ borçlarının 6 aylık periyotlardaki endeksleme oranlarına karşı, kişisel birikimlerle borcun tasfiye edilmesinin son derece risksiz ve kârlı bir yatırım modeli olduğunu vurgulamaktadır.
Gayrimenkul Mülkiyet Devri: Tapu Süreçleri ve Yasal Yükümlülükler
Kampanya kapsamında borcunu tamamen peşin ödeyen ve tüm ödemeleri düzenli olan konut veya iş yeri alıcıları, Kat Mülkiyeti Kanunu ve ilgili idari mevzuatlar çerçevesinde, kat mülkiyeti veya kat irtifakı oluşmuş projelerde tapularını devralmaya hak kazanırlar. Mülkiyetin kamu otoritesinden (TOKİ) tüketiciye geçişi olan bu aşama, yasal yükümlülükler barındıran ve dijital entegrasyonla yürütülen resmi bir prosedür içerir.
Tapu İşlemleri İçin Gereken Evraklar ve Ön Hazırlıklar
Borç tasfiyesinin tamamlandığının aracı banka (Ziraat Bankası veya Halkbank) sistemine elektronik olarak işlenmesinin ardından tapu devri aşamasına geçilir. Günümüzde bu işlemler, e-Devlet kapısı üzerinden "Toplu Konut İdaresi Başkanlığı (TOKİ) Tapu Devri İşlemleri" dijital modülü kullanılarak başlatılabilmekte ve durum takibi yapılabilmektedir.
Hak sahiplerinin tapu müdürlüğüne veya işlem yürüten banka/idare birimlerine fiziki veya elektronik ortamda sunması gereken yasal evraklar şunlardır:
-
Emlak Beyan Değerini Gösteren Belge (Rayiç Bedel): Gayrimenkulün bağlı bulunduğu ilçe belediyesinden (veya e-Belediye üzerinden) alınmalıdır. Bu belge, mülkün o yılki yasal vergi değerini gösterir. Taşınmazın tapu satış bedeli, hukuken bu belgede yazan tutar seviyesinde veya üzerinde beyan edilmelidir.
-
Belediye "Emlak Vergisi Güncellik" Yazısı: Gayrimenkulün geçmiş dönemlere ait emlak vergisi tamamen ödenmiş olmalıdır. Tapu sicil müdürlüğü bu ödemelerin tamamlandığını teyit ederek devir işlemine onay verir.
-
Zorunlu Deprem Sigortası (DASK): Konut vasıflı taşınmazların mülkiyet devri için yürürlükteki bir DASK poliçesinin aslı veya sistemden doğrulanabilir poliçe numarası yasal bir zorunluluktur. WebTapu sistemi, devir işlemi için geçerli bir DASK poliçesini ön koşul olarak talep etmektedir.
-
Kimlik Belgesi ve Biyometrik Fotoğraf: Tarafların (veya işlemi yürütecek yasal vekillerin) güncel fotoğraflı T.C. kimlik kartı ve son altı ayda çekilmiş standartlara uygun biyometrik fotoğrafları gereklidir.
-
Site Yönetimi İbrazı (İhtiyari/Uygulamaya Göre): Kat mülkiyeti oluşan ve site yönetimine devredilen projelerde, aidat ödemelerinin tamamlandığına dair site yönetiminden alınan güncel durum belgesi idare veya aracı banka tarafından talep edilebilmektedir.
WebTapu Sistemi ve Randevu Akış Mekanizması
Günümüzde Türkiye genelinde gayrimenkul işlemlerinde fiziki randevu yerine WebTapu (webtapu.tkgm.gov.tr) entegrasyonu esastır. e-Devlet şifresi ile kimlik doğrulaması yapılarak sisteme girilir ve "Randevu Al" sekmesinden ilgili Tapu Sicil Müdürlüğü seçilir. İstenen evraklar (kimlik, rayiç, DASK vb.) önceden sisteme taranarak yüklenir. Tapu sicil müdürlüğü personeli, sunulan evrakları arka planda (takyidat, şerh incelemesi yaparak) kontrol eder. İnceleme olumlu sonuçlandığında taraflara SMS yoluyla randevu saati ve harç ödeme bilgileri (e-tahsilat numarası) iletilir. Harçların ve döner sermaye bedellerinin anlaşmalı bankalar veya e-Devlet tahsilat sistemi üzerinden ödenmesinin ardından, belirlenen saatte akit masasında memur huzurunda imzalar atılır ve "Resmi Senet" düzenlenerek devir tescili gerçekleştirilir.
2026 Yılı Tapu Harçları ve Döner Sermaye Maliyetleri
Mülkiyet devri, devlet tarafından yasal olarak belirlenen harç ve döner sermaye hizmet bedellerine tabidir. 492 sayılı Harçlar Kanunu'na göre devir işlemlerinde ödenmesi gereken iki temel maliyet kalemi bulunmaktadır.
1. Nispi Tapu Harcı (Binde 40)
2026 yılı yasal düzenlemelerine göre ivazlı gayrimenkul satışlarında, taraflarca beyan edilen devir bedeli üzerinden alıcıdan %2 (binde 20) ve satıcıdan %2 (binde 20) olmak üzere toplam %4 oranında tapu harcı tahsil edilmektedir. TOKİ mülkiyet devirlerinde, kurumun kamu tüzel kişiliği muafiyet durumlarına veya imzalanan gayrimenkul satış sözleşmesi şartlarına göre harcın tamamının (%4'lük yükün) fiili olarak alıcı (vatandaş) tarafından üstlenilmesi genel bir uygulamadır.
Örnek Hesaplama: Emlak vergi değeri (rayiç bedeli) 1.000.000 TL olan bir konutun devrinde tapuya bu tutar satış bedeli olarak beyan edilirse, (1.000.000 x %4) toplam 40.000 TL tapu harcı doğar. Eğer beyan edilen devir bedeli 5.000.000 TL ise alıcıdan 100.000 TL, satıcıdan 100.000 TL olmak üzere toplam 200.000 TL harç tahsil edilir.
Farklı Harç Beyanı Riski: Taşınmaz devrinde beyan edilen tutar, ilgili belediyenin belirlediği emlak vergi değeri (rayiç) ile uyumlu olmalıdır. Satış bedelinin gerçekte farklı olup tapuda uyumsuz gösterilmesi durumu Maliye Bakanlığı tarafından tespit edildiğinde, aradaki harç farkı vergi ziyaı cezası ve kanuni faiz ile birlikte taraflardan tahsil edilir.
2. Döner Sermaye Hizmet Bedeli
Tapu harcına ek olarak, işlemin operasyonel maliyetini karşılamak üzere 6083 sayılı Tapu ve Kadastro Genel Müdürlüğü (TKGM) Döner Sermaye İşletmesi Kanunu gereğince maktu bir ücret tahsil edilir. 2026 yılı için belirlenen baz tarife gösterge bedeli 2.227 TL'dir.
Bu gösterge rakamı, işlemin yapıldığı il ve ilçenin sosyoekonomik yöresel katsayısı (YK) ile çarpılarak nihai tutar bulunur.
-
Örneğin; İstanbul, Ankara, İzmir gibi Yöresel Katsayısı en yüksek olan (YK=3) metropollerde baz döner sermaye bedeli (2.227 x 3) = 6.681 TL olarak hesaplanır.
-
Eğer hak sahibi TOKİ borcunu kapatmak için bankadan konut kredisi kullandıysa ve tapuya satış devriyle aynı anda "ipotek tesisi" de işlenecekse, bu durum tarifeye göre "ilave işlem" sayılır. İpotek tesisi için ilave bir katsayı (2,5) uygulanarak toplam döner sermaye tutarı 12.000 TL ile 12.862 TL seviyelerine ulaşabilmektedir.
Aşağıdaki tablo, 1.000.000 TL beyan bedelli ve konut kredisi (ipotekli) kullanılan bir İstanbul işleminin tahmini tapu maliyetlerini özetlemektedir:
| İşlem / Maliyet Kalemi | Yasal Oran / Katsayı | 2026 Yılı Tahmini Tutar |
|---|---|---|
| Tapu Harcı (Alıcı + Satıcı Toplamı) | %4 (Binde 40) | 40.000 TL |
| Satış Döner Sermaye Bedeli (YK=3) | 2.227 TL x 3 | 6.681 TL |
| İpotek Tesisi İlave Döner Sermaye | Ek Katsayılar | ~ 6.181 TL |
| İpotek Tesisi Harcı | Kredi Tutarının Binde 4,55'i | ~ 4.550 TL (1M Kredi İçin) |
| Toplam Yasal Mülkiyet Devir Maliyeti | - | ~ 57.412 TL |
Mülkiyet resmi olarak hak sahibine geçtikten sonra, yeni malikin tapuyu aldığı tarihi takip eden 30 gün içerisinde ilgili belediyenin Mali Hizmetler Müdürlüğüne giderek "emlak vergisi mükellefiyet kaydı" (belediye bildirimi) açtırması yasal bir zorunluluktur.
İpotek Tesisi, TMK 883 Kapsamında İpotek Fekki ve Hukuki İhtilaflar
TOKİ borçlarını bankalardan konut kredisi kullanarak kapatan hak sahiplerinin veya geçmişten gelen, mülkün üzerinde TOKİ lehine bir teminat ipoteği bulunanların tapu süreçlerinde tamamlaması gereken yasal aşamalardan biri "İpoteğin Fekki" (İpotek Kaldırma / Terkin) sürecidir. İpotek, bir borcun güvence altına alınması maksadıyla tapu kütüğünün rehinler hanesine tescil edilen ayni bir haktır ve asıl borç tamamen ödenene kadar mülkün üzerinde yasal bir kayıt olarak varlığını sürdürür.
Fek Sürecinin İşleyişi (İpotek Terkini)
Hak sahibi, çekmiş olduğu konut kredisinin taksitlerini yıllar içinde tamamladığında veya TOKİ borcunu peşin kampanya ile kapattığında tapu üzerindeki ipoteğin yetkili kurum bildirimiyle kaldırılacağını dikkate almalıdır. Türk Medeni Kanunu'nun (TMK) 883. maddesine göre; ipoteğin silinmesi (terkini), alacağın tamamen sona ermesi şartına açıkça bağlanmıştır.
İpotek kaldırma işleminin idari adımları şu şekilde sıralanır:
-
Borcun Kapatıldığının Teyidi: Kredi veya kurum borç bakiyesinin anapara, faiz ve yasal fer'iler dahil eksiksiz olarak kapanmış olması şarttır. Banka fek yazısını, tüm bakiyelerin ve hesap işletim detaylarının sıfırlanması durumunda düzenler.
-
Fek Yazısının (Muvafakatname) Elektronik Ortamda Hazırlanması: Alacaklı kurum (Banka veya TOKİ), borcun tamamen sona erdiğine ve ipoteğin kaldırılabileceğine dair resmi bir belge hazırlar. Günümüzde dijitalleşme adımları kapsamında bankalar tarafından elektronik ortamda doğrudan Tapu ve Kadastro Genel Müdürlüğü (TKGM) sistemine yüklenmektedir.
-
Tapu Müdürlüğü Onayı ve Terkin: Bankanın elektronik fek bildirimi üzerine, ilgili Tapu Müdürlüğü inceleme yapar. Herhangi bir hukuki eksiklik bulunmaması halinde, ortalama 1 ile 3 iş günü içinde tapu kütüğündeki ipotek şerhi (rehin) resmi olarak silinir.
Hukuki İhtilaflar, Fek Ücretleri ve Tüketici Hakları
Bazı durumlarda bankalar, fek işlemini gerçekleştirmek için tüketicilerden çeşitli adlar altında işlem bedelleri talep edebilmektedir. Yargıtay'ın emsal kararlarına ve Tüketicinin Korunması Hakkında Kanun hükümlerine göre, bankanın sadece üçüncü şahıs kurumlara (TKGM vb.) ödediği zorunlu harici masrafları talep etme hakkı bulunmaktadır. İtiraza konu olan fazladan tahsil edilmiş fek ücretleri, dekont ibraz edilmek suretiyle İl/İlçe Tüketici Hakem Heyetleri veya Tüketici Mahkemeleri aracılığıyla geri alınabilmektedir.
Ayrıca, borç eksiksiz ödenmesine rağmen alacaklı kurumun fek yazısı iletme sürecinde gecikmeler yaşanıyorsa, mülk sahibi avukatı aracılığıyla hukuki mercilere başvurarak TMK 883 uyarınca "İpoteğin Fekki Davası" (Yolsuz Tescilin Düzeltilmesi) açabilmekte ve ipoteği mahkeme kararıyla sonlandırabilmektedir.
Hak sahipleri, fek sürecinin anlık durumunu e-Devlet kapısında yer alan "Tapu Bilgileri Sorgulama" menüsünden takip edebilir. Taşınmazın elektronik kütüğünde "rehin (ipotek) bulunmamaktadır" veya mülkün temiz statüye kavuştuğuna dair ibare görüldüğünde işlem başarıyla tamamlanmış demektir.
Sonuç ve Stratejik Değerlendirme
Toplu Konut İdaresi (TOKİ) tarafından periyodik olarak uygulanan ve 22 Eylül - 19 Ekim 2026 tarihleri arasında hayata geçirilen %25 İndirim Kampanyası, makroekonomik dinamiklerin mikro düzeyde hanehalkı bütçeleriyle kesiştiği büyük ölçekli bir varlık transfer mekanizmasıdır. Kampanya şartları; satış işlemini Haziran 2025'ten önce yapmış, taksitlerine düzenli devam eden ve asgari 12 aydan fazla vadesi bulunan borçluları stratejik olarak hedeflemekte, böylece idarenin olgunlaşmış portföyünden çok kısa sürede önemli bir nakit akışı devşirmesini sağlamaktadır.
Finansal perspektiften incelendiğinde, 2026 yılının ikinci yarısı için açıklanan %15,57 oranındaki memur maaş katsayısı endekslemesi, TOKİ borçlarının gelecekteki reel artış potansiyelini göstermektedir. Yıllık bileşik olarak %33 seviyelerinde artış sergileyen bir anapara sistemine karşı, %25 oranında anında reel iskonto imkanı sunulması, finans teorisi açısından rasyonel tüketicilerin değerlendirmesi gereken cazip bir arbitraj fırsatıdır. Borcunu banka kredisiyle kapatacak olan tüketicilerin, aylık %2,89 - %3,25 bandındaki kredi faizlerini ve ilave masrafları (ekspertiz, ipotek tesisi, döner sermaye) dikkatle analiz etmeleri faydalı olacaktır. Ancak, geçmiş yıllardaki kampanyalarda elde edilen %96,08'lik "özkaynak/kişisel tasarruf" kullanım oranı, Türk halkının tasarruf gücünü, yüksek kredi faizi ortamında bankacılık sistemine alternatif likidite yaratma refleksini ve yastık altı birikimlerin ekonomik derinliğini açıkça kanıtlamaktadır.
Bürokratik ve hukuki bağlamda mülkiyet devir süreci, WebTapu dijital altyapısı, DASK poliçelendirme kuralı, belediye rayiç bedel kontrolü ve tapu harçlarının e-tahsilat sistemi üzerinden ödenmesini kapsayan entegre bir e-devlet işleyişine tabidir. Hak sahiplerinin işlemlerini erken aşamada planlayarak, özellikle yerel yönetimlerdeki emlak vergisi ödemelerini ve banka onaylarını önceden sonuçlandırmaları; kampanyadan pürüzsüz bir şekilde faydalanarak doğrudan mülkiyet haklarına kavuşmaları açısından son derece elzemdir.
1. TOKİ 2026 %25 indirim kampanyasının başvuru tarihleri nelerdir? Başvurular 22 Eylül 2026 tarihinde başlayacak ve 19 Ekim 2026 tarihinde mesai bitiminde sona erecektir.
2. Kampanyadan yararlanmak için taksit başlangıç tarihi şartı nedir? İlgili konut veya iş yerinin satış işlemlerinin ve geri ödeme taksitlerinin en geç 2025 yılı Haziran ayı sonuna kadar başlamış olması şarttır.
3. Kalan vade sayısına yönelik kısıtlama var mıdır? Evet, başvuru tarihi itibarıyla ödeme planında geriye kalan taksit sayısının 12 aydan fazla olması gerekmektedir.
4. Geçmişe dönük borcu olan hak sahipleri kampanyadan faydalanabilir mi? Hayır, kampanyadan faydalanabilmek için geçmiş döneme ait tüm TOKİ taksitlerinin ve ilgili gayrimenkule ait emlak vergisinin tamamen güncel hale getirilmiş, yani ödenmiş olması zorunludur.
5. Sadece borcunun tamamını kapatanlar mı %25 indirimden faydalanabiliyor? Hayır, borcunun tamamını ödeyecek gücü olmayanlar için "Kısmi Ödeme" seçeneği de bulunmaktadır.
6. Kısmi ödeme yapabilmenin asgari sınırı nedir? Borç bakiyesinin asgari %25'i ve üzerindeki tutarlarda peşin ödeme yapılarak, ödenen bu tutar üzerinden %25 indirim kazanılabilmektedir.
7. Kısmi ödeme sonrasında yeni taksitler nasıl şekillenir? Yatırılan tutar oranında ana borç düşürülür ve takip eden aydan itibaren kalan daha düşük anapara üzerinden hesaplanan yeni aylık taksitler ödenmeye başlanır.
8. Kampanyaya katılmak için banka kredisi kullanılabilir mi? Evet, hak sahipleri harici finansman olarak T.C. Ziraat Bankası veya Türkiye Halk Bankası A.Ş. üzerinden avantajlı konut veya iş yeri kredisi kullanabilirler.
9. Hangi banka şubelerinden işlem yapılmalıdır? Gayrimenkul Satış Sözleşmesi'nin daha önceden imzalandığı, ödemelerin yürütüldüğü aracı kamu bankası (Ziraat Bankası veya Halkbank) şubelerinden işlem gerçekleştirilir.
10. Konut kredisi faiz oranları ortalama ne seviyededir? 2026 Eylül ayı koşullarında, 1 ila 120 ay arası vadelerde konut kredisi için ortalama aylık %2,89, dönemsel kampanyalarla %2,70 - %2,79 seviyeleri uygulanmaktadır.
11. İş yeri kredi faiz oranları farklı mıdır? Evet, iş yerleri ticari nitelik taşıdığı için aylık faiz oranı %3,25 olarak belirlenmiştir.
12. Borcu krediyle kapatmanın bankacılık masrafları nelerdir? Kredi tahsis ücreti (binde 5), gayrimenkul ekspertiz ücreti, ipotek tesis ücreti, banka komisyonu ve BSMV gibi kredi kullandırım masrafları doğmaktadır.
13. TOKİ taksitleri yılda kaç kez güncellenmektedir? Genellikle Ocak ve Temmuz aylarında olmak üzere altı ayda bir memur maaş katsayısı, TÜFE veya Yİ-ÜFE verilerine göre güncellenmektedir.
14. Yeni projeler için 2026 Temmuz dönemi TOKİ taksit artış oranı nedir? 250 Bin Sosyal Konut ve benzeri yeni dönem projelerinde memur maaş katsayısına endeksli olarak taksitler %15,57 oranında artırılmıştır.
15. Mülga Emlak Bankası devri olan eski projelerdeki artış oranı nedir? Memur maaş artışı, TÜFE ve Yİ-ÜFE'den en düşük olan baz alınarak eski projelerde artış oranı %10,34 olarak belirlenmiştir.
16. Önceki kampanyalarda vatandaşlar ödemeyi genellikle kredi ile mi yapmıştır? Hayır, tarihi istatistikler kampanyaya katılan vatandaşların yaklaşık %96,08'inin borçlarını tamamen kendi kişisel tasarruflarıyla (özkaynak) kapattığını göstermektedir.
17. Borcun tamamı ödendiğinde tapu işlemleri nereden başlatılır? İşlemler e-Devlet kapısı üzerinden "Toplu Konut İdaresi Başkanlığı (TOKİ) Tapu Devri İşlemleri" modülü kullanılarak ve WebTapu sistemi (webtapu.tkgm.gov.tr) üzerinden randevu alınarak yürütülür.
18. Tapu işlemi için belediyeden hangi evraklar temin edilmelidir? Mülkün o yılki yasal vergi değerini gösteren "Emlak Beyan Değerini Gösteren Belge (Rayiç Bedel)" ve geçmiş borç olmadığını kanıtlayan "Emlak Vergisi Güncellik Yazısı" temin edilmelidir.
19. Tapu devri sırasında deprem sigortası şart mıdır? Evet, konut vasıflı taşınmazların mülkiyet devri için yürürlükteki bir DASK (Zorunlu Deprem Sigortası) poliçesinin sunulması yasal bir zorunluluktur.
20. Tapuda beyan edilen devir bedeli neye göre belirlenir? Tapu satış bedeli, hukuken ilgili belediyeden alınan emlak beyan (rayiç) belge değerinde veya bu değerin üzerinde beyan edilmek zorundadır.
21. Tapu devrinde nispi harç oranları ne kadardır? 2026 yılı yasal düzenlemelerine göre devir bedeli üzerinden alıcıdan %2, satıcıdan %2 olmak üzere toplam %4 (binde 40) harç doğar. TOKİ uygulamalarında fiilen alıcı bu harcın tamamını (%4) üstlenir.
22. Döner sermaye bedeli 2026 yılı için ne kadardır? 2026 yılı için baz tarife gösterge bedeli 2.227 TL'dir. Bu tutar işlemin yapıldığı ilçenin yöresel katsayısı (örneğin İstanbul için katsayı 3) ile çarpılarak nihai halini alır.
23. İpotek tesis edilmesi tapu maliyetini nasıl etkiler? TOKİ borcunu konut kredisiyle kapatanların tapusuna banka lehine ipotek işlenmesi "ilave işlem" sayılır. Bu durum hem döner sermaye bedelini (ek katsayıyla) artırır hem de kredi tutarı üzerinden binde 4,55 ipotek harcı doğurur.
24. İpotek fekki (terkini) ne anlama gelmektedir? TMK 883. maddesine göre, mülk sahibinin borcu tamamen bittiğinde tapu kütüğünün rehinler hanesinde bulunan TOKİ veya banka ipoteğinin resmi olarak silinmesi işlemidir.
25. Haksız yere alınan ipotek kaldırma (fek) ücreti nasıl geri alınır? Bankaların zorunlu harici masraflar dışında aldığı haksız fek ücretleri, dekont ibraz edilerek İl/İlçe Tüketici Hakem Heyetleri veya Tüketici Mahkemeleri aracılığıyla geri alınabilmektedir.